十张图带你看中国工业废水处理行业市场发展现状 污水处理及其再生利用
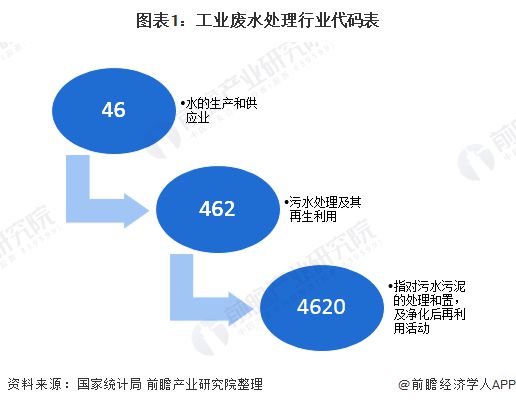
随着中国工业化进程的不断推进,工业废水处理成为环境保护和可持续发展的关键议题。污水处理及其再生利用行业在政策驱动和市场需求的双重作用下,呈现出快速发展的态势。以下通过十张图表数据,带您一览中国工业废水处理行业市场发展现状。
图1:中国工业废水排放量及处理率趋势图
中国工业废水排放量总体保持稳定,但处理率显著提升。2022年,工业废水处理率达到97%以上,较十年前提高近10个百分点,显示处理能力持续增强。
图2:工业废水处理市场规模变化图
中国工业废水处理市场规模从2015年的约800亿元增长至2022年的1500亿元以上,年复合增长率超过10%。市场扩张主要受环保政策趋严和工业企业升级改造驱动。
图3:工业废水处理产业链结构图
产业链上游包括设备制造和药剂生产,中游为工程设计与运营服务,下游为各类工业企业。其中,运营服务占比逐年提升,2022年达到45%,反映行业从重建设向重运营转变。
图4:不同行业工业废水排放占比图
化工、纺织、造纸、钢铁和食品行业是工业废水排放的主要来源,合计占比超过60%。其中化工行业排放量最大,约占20%,其处理难度和成本也相对较高。
图5:工业废水处理技术应用分布图
目前,物化处理、生物处理和深度处理技术是主流。生物处理技术应用最广,占比约50%;膜技术和高级氧化技术等深度处理手段占比逐年上升,2022年达到25%,助力废水再生利用。
图6:工业废水再生利用率变化图
工业废水再生利用率从2015年的20%提升至2022年的35%左右。政策推动下,再生水在冷却、洗涤和工艺用水等领域的应用不断扩大,水资源循环利用水平提高。
图7:工业废水处理区域市场分布图
华东和华北地区是工业废水处理的主要市场,合计占比超过50%,这与区域工业密集度和环保要求相关。中西部地区市场增速较快,潜力巨大。
图8:工业废水处理企业数量及竞争格局图
截至2022年,中国工业废水处理相关企业超过5000家,市场集中度较低。头部企业市场份额不足10%,中小企业众多,竞争激烈,但技术领先企业正通过并购整合提升份额。
图9:工业废水处理投融资规模图
2018年至2022年,行业投融资规模累计超过500亿元,2021年达到峰值。资本主要投向技术研发和运营服务领域,显示市场对创新和效率的关注。
图10:政策法规对工业废水处理的影响图
“水十条”、“十四五”工业绿色发展规划等政策密集出台,排放标准日趋严格,推动工业企业加大废水处理投入。2022年,政策驱动因素占市场增长贡献的60%以上。
中国工业废水处理行业在市场规模、处理能力、技术应用和再生利用等方面均取得显著进展,但仍面临技术成本高、区域发展不均等挑战。随着环保要求提升和技术进步,行业将向更高效、更绿色的方向发展。
如若转载,请注明出处:http://www.adxbest.com/product/41.html
更新时间:2026-10-30 06:26:09